 ← Blog Portal Lopes Lage
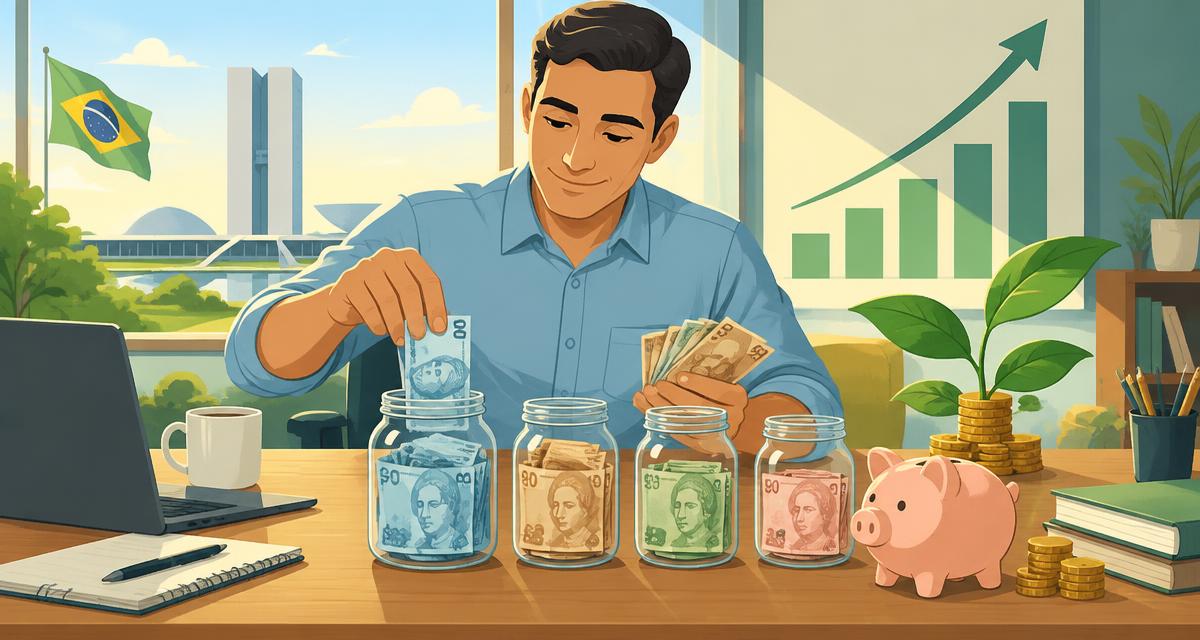
Educação financeira para servidores: 5 passos para sair do aperto
Por Rene Lage · 19 de setembro de 2026
Atualizado em 26 de outubro de 2026
Organizar o orçamento, quitar dívidas caras e começar a investir: um roteiro prático para servidores públicos.
1. Descubra o que cabe no orçamento
Estabilidade profissional não elimina imprevistos nem garante que uma parcela seja confortável. Comece registrando receitas líquidas e despesas reais. Anotar os gastos por um período ajuda a identificar despesas recorrentes que você queira rever; não existe um percentual de “desperdício” que se aplique à maioria das pessoas sem uma pesquisa que o demonstre.
Divida as despesas em essenciais, compromissos financeiros e gastos ajustáveis. Inclua despesas anuais, como impostos e manutenção, distribuindo seu custo no planejamento mensal.
Exemplo hipotético: uma pessoa recebe R$ 5.000 líquidos, gasta R$ 3.000 com necessidades essenciais, R$ 1.000 com parcelas e R$ 700 com outras despesas. Restam R$ 300 antes dos imprevistos. Uma nova parcela de R$ 400 não cabe nesse cenário, mesmo que o banco a autorize. Os valores são ilustrativos, não um padrão recomendado.
2. Compare dívidas pelo custo total
Liste o saldo, as parcelas restantes, o custo efetivo total (CET) e o valor informado para quitação de cada contrato. O CET reúne juros e outros custos da operação. Não compare apenas o valor da parcela: uma parcela menor por mais meses pode aumentar o total pago.
Antes de renegociar, peça uma proposta escrita com CET, prazo, total a pagar e eventuais custos adicionais. Se houver dificuldade para manter despesas essenciais, não trate a contratação de um novo crédito como solução automática.
3. Planeje uma reserva compatível com sua realidade
A reserva depende da renda, dos dependentes, das despesas essenciais e dos riscos do orçamento. Não há um número de meses adequado a todas as famílias. Compare liquidez, risco, custos e prazo de resgate antes de escolher onde guardar recursos: produtos diferentes não são equivalentes. Este artigo não recomenda um investimento individual.
4. Automatize apenas o que consegue sustentar
Uma transferência programada pode apoiar a organização, mas deve respeitar contas próximas do vencimento e despesas variáveis. Revise o valor quando a renda ou os compromissos mudarem. Não invista dinheiro necessário para obrigações imediatas só para cumprir uma meta.
5. Consulte seu regime previdenciário
Servidor público pode estar vinculado a um regime próprio ou ao regime geral, conforme sua situação. Avalie eventual complementação de renda conforme o regime, as projeções e os objetivos; ela não é uma necessidade igual para todos. Uma decisão de longo prazo exige conhecer custos, riscos e regras de saída.
Uma ficha para decidir antes de contratar
| Pergunta | Informação a registrar |
|---|---|
| Quanto recebo de fato? | Renda líquida recorrente |
| Quanto já está comprometido? | Despesas essenciais e parcelas |
| Qual o custo da proposta? | CET, prazo e total pago |
| O que acontece em um imprevisto? | Reserva disponível e despesas adiáveis |
Preencha a ficha com seus dados antes de aceitar uma proposta. Se faltar uma informação, peça esclarecimento em vez de estimá-la.
Fontes e próximo passo
- Banco Central — cidadania financeira.
- Portal do Investidor, da CVM.
- Consignado do servidor: vantagens, riscos e quando evitar.
Correção editorial — 27/10/2026: retirados o percentual de gastos sem fonte, a meta universal de reserva e a afirmação de que todos precisam complementar a previdência. Acrescentados exemplo hipotético e ficha de comparação. O conteúdo é educativo, não aconselhamento individual.
Encontrou uma informação incorreta ou desatualizada? Envie uma correção ao portal.
Continue a leitura
Ibovespa, índice futuro e mini índice: qual a diferença?
Entenda as diferenças entre Ibovespa, IND e WIN, o valor de cada ponto, os vencimentos e os riscos da alavancagem.
Ler artigo →
Renovação de registro de arma: prazos e cuidados
Saiba como conferir a validade do registro de arma, organizar documentos e pedir a renovação pelos canais oficiais para evitar irregularidades.
Ler artigo →
Ouvidoria e denúncia: como fiscalizar a prefeitura
Saiba onde denunciar problemas na prefeitura, como reunir provas e acompanhar respostas pela ouvidoria, pelo e-SIC e pelos órgãos de controle.
Ler artigo →Comentários (0)
- Seja o primeiro a comentar.